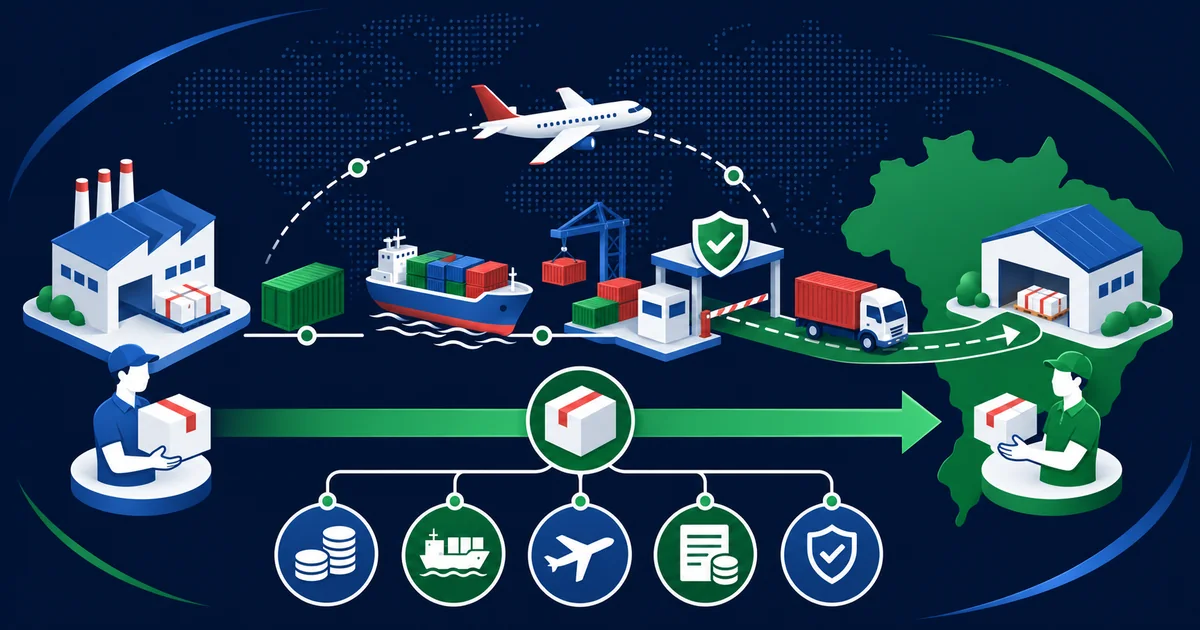
DDP (Delivered Duty Paid, entregue com direitos pagos) é a regra Incoterms 2020 em que o vendedor entrega a mercadoria no local de destino nomeado, já desembaraçada para importação e com os tributos de importação pagos, assumindo todos os custos e riscos até esse ponto. A carga fica à disposição do comprador sobre o veículo, pronta para descarga; a descarga no local nomeado não é obrigação do vendedor. No Brasil há um limite que muda a cotação: segundo a Resolução Gecex nº 16/2020, o DDP não pode ser utilizado na importação brasileira, porque o vendedor estrangeiro não tem condições legais de fazer o desembaraço de entrada. Nesse caso, a escolha recomendada é DAP ou DPU.
Este artigo aprofunda só o DDP. Para a visão dos 11 termos, veja a introdução aos Incoterms 2020; o DDP é o extremo oposto do EXW, em que o vendedor assume o mínimo.
O que o vendedor assume em DDP
A descrição oficial da tabela-resumo Incoterms 2020 do Siscomex diz que o vendedor encerra sua responsabilidade quando a mercadoria é colocada à disposição do comprador, na data ou no período acordado, no local de destino designado no país importador, não descarregada do meio de transporte. Além do desembaraço, ele assume todos os riscos e custos, inclusive impostos, taxas e outros encargos incidentes na importação.
Na prática, o vendedor responde por:
- desembaraço de exportação na origem;
- pré-transporte, frete principal e transporte no destino até o local nomeado;
- custos de terminal, armazenagem e manuseio no país de destino até a entrega;
- desembaraço de importação e tributos de importação do país de destino;
- risco de perda ou dano até a mercadoria chegar ao local nomeado.
O comprador recebe a carga e paga a descarga no local nomeado, salvo se o contrato disser outra coisa. O termo vale para qualquer modal, inclusive multimodal. As regras completas estão na publicação 723-E da ICC (Incoterms 2020).
Por que o DDP não vale na importação brasileira
A Resolução Gecex nº 16/2020 aceita nas exportações e importações brasileiras quaisquer condições de venda compatíveis com o ordenamento jurídico nacional. Para o DDP, ela traz uma nota explícita: como o vendedor estrangeiro não dispõe de condições legais para providenciar o desembaraço de entrada no País, o termo não pode ser utilizado na importação brasileira, e deve-se escolher DPU ou DAP quando a preferência for por uma condição disciplinada pela ICC.
O motivo é cadastral. Para registrar uma declaração de importação, a empresa precisa estar habilitada no Siscomex (o Radar), nos termos da IN RFB nº 1.984/2020 e do Manual de Habilitação da Receita Federal. Quem figura como importador é a pessoa habilitada no Brasil, não o exportador estrangeiro. Detalhamos as modalidades em Radar Siscomex: habilitação e modalidades.
Para o agente de carga, isso tem uma consequência direta: se o embarcador estrangeiro pede uma cotação “DDP Brasil”, o processo precisa ser reenquadrado antes de ir para o pricing. A pergunta certa é quem será o importador de registro e qual termo vai constar na fatura comercial e nos registros. Em geral, o desenho vira DAP ou DPU, com o desembaraço e os tributos sob responsabilidade do importador brasileiro.
DDP na exportação brasileira
Quando o exportador é brasileiro e vende DDP para outro país, a nota da Gecex não se aplica: a viabilidade depende das regras do país de destino. Antes de aceitar o termo, o exportador precisa confirmar se pode atuar como importador lá (ou por meio de quem), se precisa de registro fiscal local para IVA/VAT ou tributo equivalente, e como esse imposto será recolhido e eventualmente recuperado. Na origem, o processo segue normal, com registro da DU-E pelo exportador.
Se as partes quiserem excluir algum tributo da obrigação do vendedor, isso precisa estar escrito no contrato. O código DDP sozinho inclui os encargos de importação.
DAP x DPU x DDP: onde cada termo transfere custo e risco
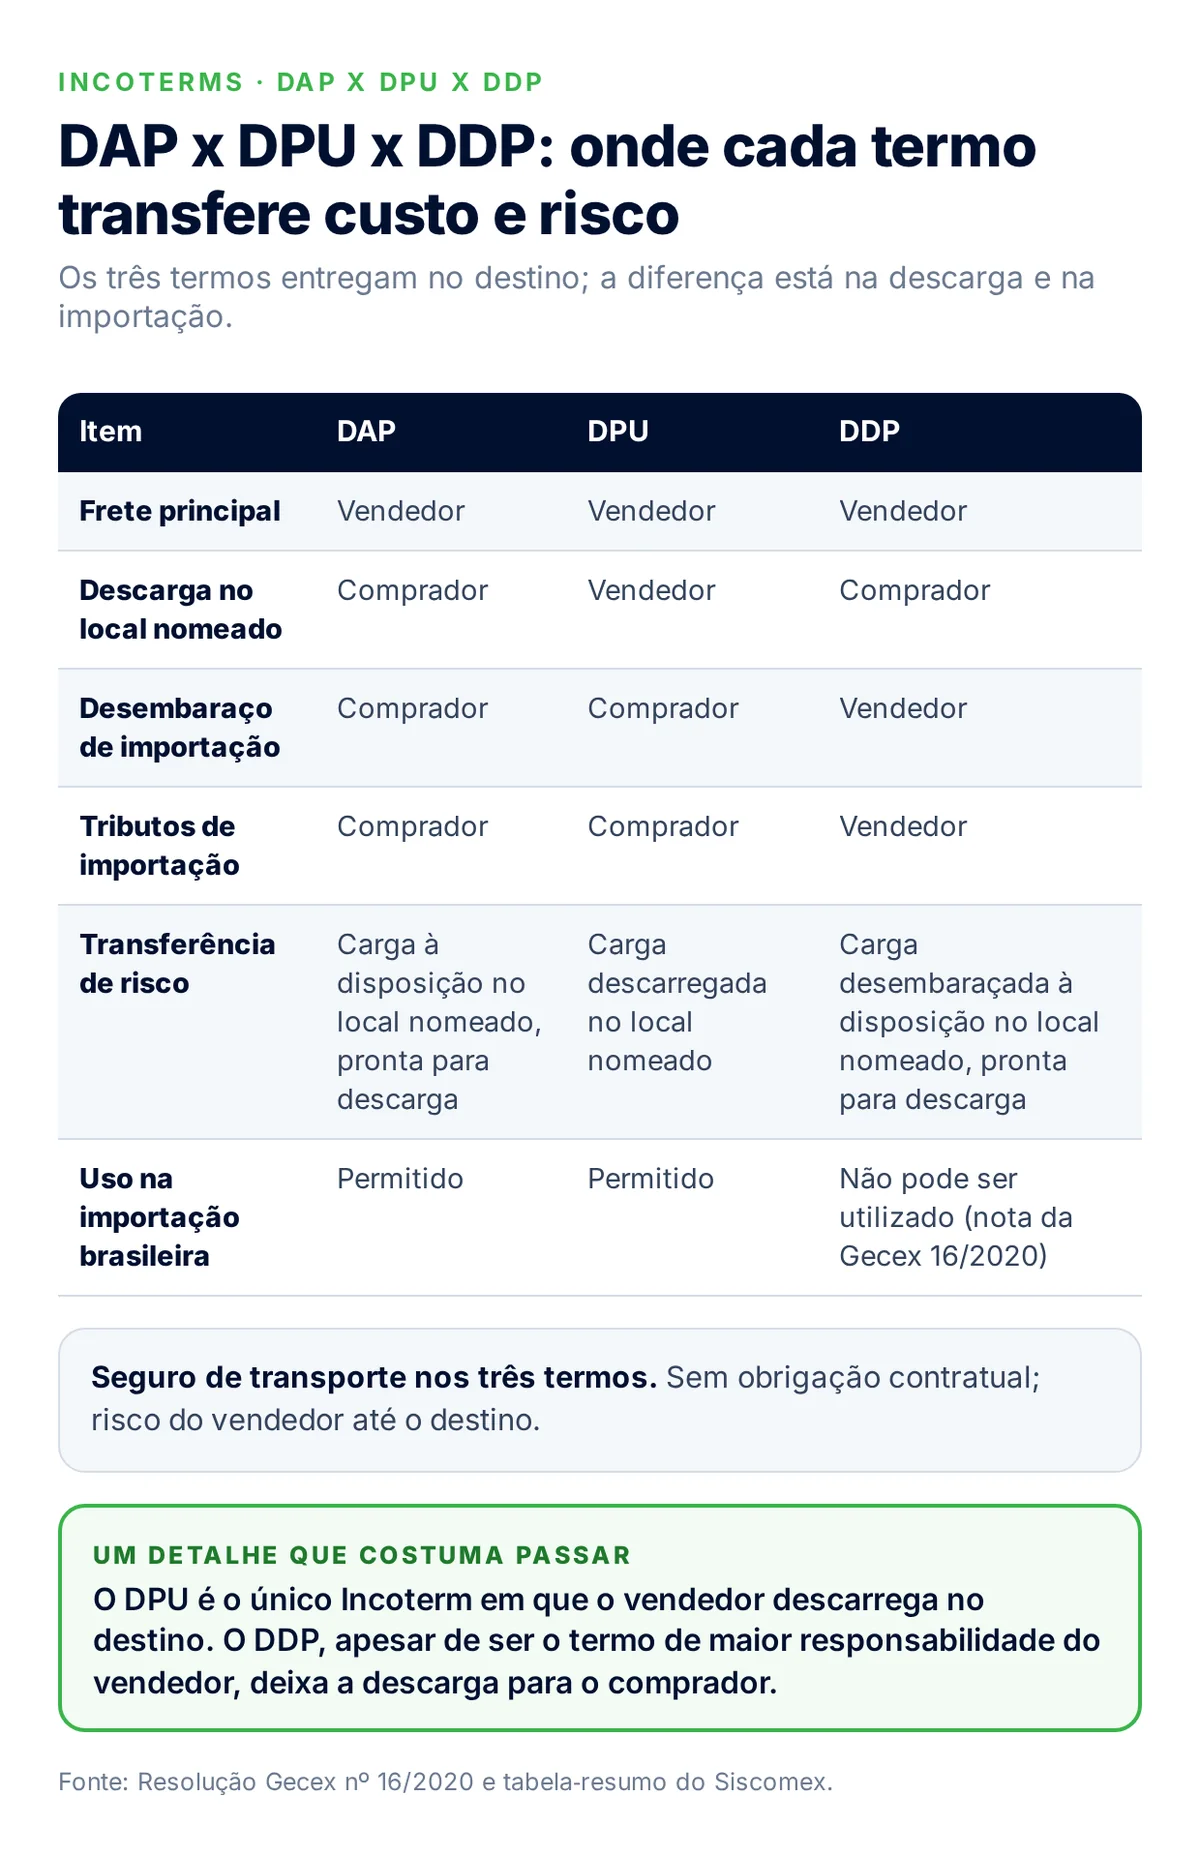
Tabela montada a partir das descrições da Resolução Gecex nº 16/2020 e da tabela-resumo do Siscomex. Os três termos entregam no destino; a diferença está na descarga e na importação.
| Item | DAP | DPU | DDP |
|---|---|---|---|
| Frete principal | Vendedor | Vendedor | Vendedor |
| Seguro de transporte | Sem obrigação contratual; risco do vendedor até o destino | Sem obrigação contratual; risco do vendedor até o destino | Sem obrigação contratual; risco do vendedor até o destino |
| Descarga no local nomeado | Comprador | Vendedor | Comprador |
| Desembaraço de importação | Comprador | Comprador | Vendedor |
| Tributos de importação | Comprador | Comprador | Vendedor |
| Transferência de risco | Carga à disposição no local nomeado, pronta para descarga | Carga descarregada no local nomeado | Carga desembaraçada à disposição no local nomeado, pronta para descarga |
| Uso na importação brasileira | Permitido | Permitido | Não pode ser utilizado (nota da Gecex 16/2020) |
Um detalhe que costuma passar: o DPU é o único Incoterm em que o vendedor descarrega no destino. O DDP, apesar de ser o termo de maior responsabilidade do vendedor, deixa a descarga para o comprador.
O que muda na cotação porta a porta em DDP
Em DDP, o agente de carga cota para o vendedor uma cadeia inteira até a porta do comprador, e o preço final do vendedor carrega um componente que não é logístico: os tributos de importação do destino. Isso muda o tipo de informação que o comercial precisa colher.
Uma forma de organizar o custo que o vendedor precisa embutir no preço DDP:
Custo DDP = Corig + Fint + S + Cdest + Dimp + Timp + R
- Corig: custos na origem (coleta, desembaraço de exportação, THC de origem);
- Fint: frete principal (marítimo, aéreo ou rodoviário internacional) e sobretaxas;
- S: seguro, quando o vendedor decide contratar para cobrir o próprio risco;
- Cdest: custos no destino até o local nomeado (THC de destino, armazenagem, transporte interno);
- Dimp: despacho aduaneiro de importação no destino;
- Timp: tributos e encargos de importação do país de destino, calculados pela base legal local;
- R: reserva para variações (demurrage e detention, armazenagem extra, diferença de câmbio).
Exemplo ilustrativo, sem dados de operação real: um exportador brasileiro vende máquinas DDP para o armazém do comprador em outro país. O agente de carga cota Corig, Fint e Cdest a partir das tarifas negociadas com armador ou cia aérea e com o parceiro no destino. Dimp vem do despachante local. Timp não deveria sair de estimativa do comercial: ele depende da classificação fiscal e da regra do destino, e quem confirma é o despachante ou o consultor tributário daquele país. Se a cotação junta tudo num valor fechado sem separar Timp, qualquer erro de classificação sai da margem do vendedor e abre espaço para contestação da fatura do agente.
Para reduzir divergências entre estimado e realizado nas despesas de importação, vale ler como evitar surpresas no custo de importação.
Checklist de dados para cotar DDP
- Local nomeado completo: endereço de entrega, não apenas cidade ou porto, com restrições de acesso e janela de recebimento.
- NCM ou classificação no destino: base para os tributos de importação e para exigências de anuência.
- Valor e moeda da fatura: base de cálculo dos tributos e do seguro.
- Peso, volume e embalagem: peso bruto, cubagem, quantidade de volumes, carga paletizada ou solta.
- Modal e tipo de equipamento: FCL, LCL, aéreo, rodoviário; contêiner especial, se houver.
- Tributos e impostos locais do destino: imposto de importação, IVA/VAT ou equivalente, taxas aduaneiras, e se o vendedor tem registro para recolhê-los.
- Importador de registro: quem figura como importador no destino e se está apto a isso.
- Prazos: data de prontidão, transit time, free time de contêiner e prazo de entrega contratado.
- Documentos: fatura comercial, packing list, certificados de origem e licenças exigidas no destino.
- Responsável pela descarga: confirmar que o comprador tem equipamento e equipe para descarregar.
Erros comuns com DDP
Tributos estimados errados
O vendedor assume os encargos de importação. Uma classificação fiscal errada ou uma base de cálculo mal montada sai direto da margem dele, e a fatura do agente vira alvo de contestação.
Local nomeado vago
“DDP São Paulo” ou “DDP Hamburgo” não define onde termina a responsabilidade. Sem endereço completo, o custo de transporte interno e o ponto de transferência de risco ficam abertos.
IVA/VAT fora da conta
Na exportação brasileira em DDP, o IVA/VAT do destino entra na obrigação do vendedor, salvo exclusão expressa no contrato. Sem registro fiscal no destino, o vendedor pode não ter como recolher nem recuperar esse imposto.
Aceitar DDP na importação brasileira
Fatura com DDP para importação no Brasil contraria a nota da Gecex 16/2020 e não tem quem faça o desembaraço como vendedor. Reenquadre para DAP ou DPU antes de emitir HBL ou AWB.
Como manter a cotação DDP rastreável na operação
Uma cotação DDP passa por comercial, pricing, parceiro no destino, despachante e financeiro. Quando cada etapa redigita valores em planilhas diferentes, o Timp estimado se perde do realizado.
No sistema HeadSoft, o CRM guarda o histórico de cotações, armadores consultados e taxas negociadas; o Pricing calcula fretes, sobretaxas, frete peso/cubado e margem comercial; o Operacional emite HBL, MBL e AWB sem digitação duplicada; e o Financeiro faz o rateio de frete e despesas locais por processo, a conciliação bancária e o controle de demurrage a pagar e a receber. O embarque digitado uma vez segue para as etapas seguintes. E a HeadSoft ajusta o sistema à forma como cada agente de carga opera, sem obrigar a equipe a mudar o processo. Para ver esse fluxo aplicado a uma operação porta a porta, agende uma demonstração gratuita do sistema.
Perguntas frequentes
Qual a diferença entre DDP e DAP?
Nos dois, o vendedor entrega no local de destino nomeado, com a carga pronta para descarga. No DAP, o desembaraço e os tributos de importação são do comprador. No DDP, são do vendedor.
Pode usar DDP no Brasil?
Na importação brasileira, não: a Resolução Gecex nº 16/2020 orienta usar DAP ou DPU. Na exportação brasileira, pode, desde que as regras do país de destino permitam que o vendedor cumpra a importação lá.
Quem paga a descarga em DDP?
O comprador. A mercadoria é entregue não descarregada do meio de transporte. Se o vendedor for descarregar, o contrato precisa dizer isso.
O seguro é obrigatório em DDP?
Não. Nas regras da ICC, só CIF e CIP obrigam o vendedor a contratar seguro. Como em DDP o risco fica com o vendedor até o local nomeado, é ele quem costuma ter interesse em segurar a carga.
Qual a diferença entre DDP e CIF?
No CIF, o risco passa ao comprador quando a mercadoria está a bordo do navio na origem, embora o vendedor pague frete e seguro até o porto de destino; vale só para transporte aquaviário. No DDP, o risco só passa no local nomeado no destino, já com importação feita, e serve para qualquer modal.