A DU-E, ou Declaração Única de Exportação, é o documento eletrônico formulado no Portal Único Siscomex que reúne informações da operação e serve de base ao despacho aduaneiro de exportação. Nas operações amparadas por nota fiscal, sua elaboração tem como base a NF-e, conforme as regras descritas pela Receita Federal.
Para o agente de carga, compreender o fluxo ajuda a coordenar documentos, informações e eventos do embarque. O registro cabe ao declarante ou a seu representante, conforme as regras aplicáveis; acompanhar a operação não torna o agente automaticamente responsável pela declaração.
O que é a DU-E e para que serve
A Declaração Única de Exportação reúne informações aduaneiras, administrativas, comerciais, financeiras, tributárias, fiscais e logísticas relacionadas aos bens exportados. A Receita Federal informa que a DU-E serve de base ao despacho aduaneiro e ao controle aduaneiro e administrativo da operação.
A declaração é formulada em módulo próprio do Portal Siscomex. Ela substituiu documentos e procedimentos do modelo anterior de exportação, conforme a regulamentação aplicável. As informações registradas também servem de base para controles posteriores ao embarque e para dados estatísticos das exportações brasileiras.
Veja também o artigo da HeadSoft sobre comércio exterior digital, que aborda mudanças nos processos de Comex.
Quem registra a DU-E
A DU-E é formulada pelo declarante ou por seu representante no Portal Siscomex, observadas as regras de habilitação e representação. A Receita Federal define declarante como a pessoa responsável por apresentar a DU-E e promover o despacho de exportação em nome próprio ou de terceiro, conforme a forma da operação.
O agente de carga coordena etapas logísticas e troca informações com os intervenientes do embarque. Isso não significa que seja sempre o declarante ou que registre a DU-E em toda operação. É importante identificar quem responde pela declaração, pela NF-e, pelos documentos de transporte e pela comunicação dos eventos da carga.
Como a DU-E parte da NF-e
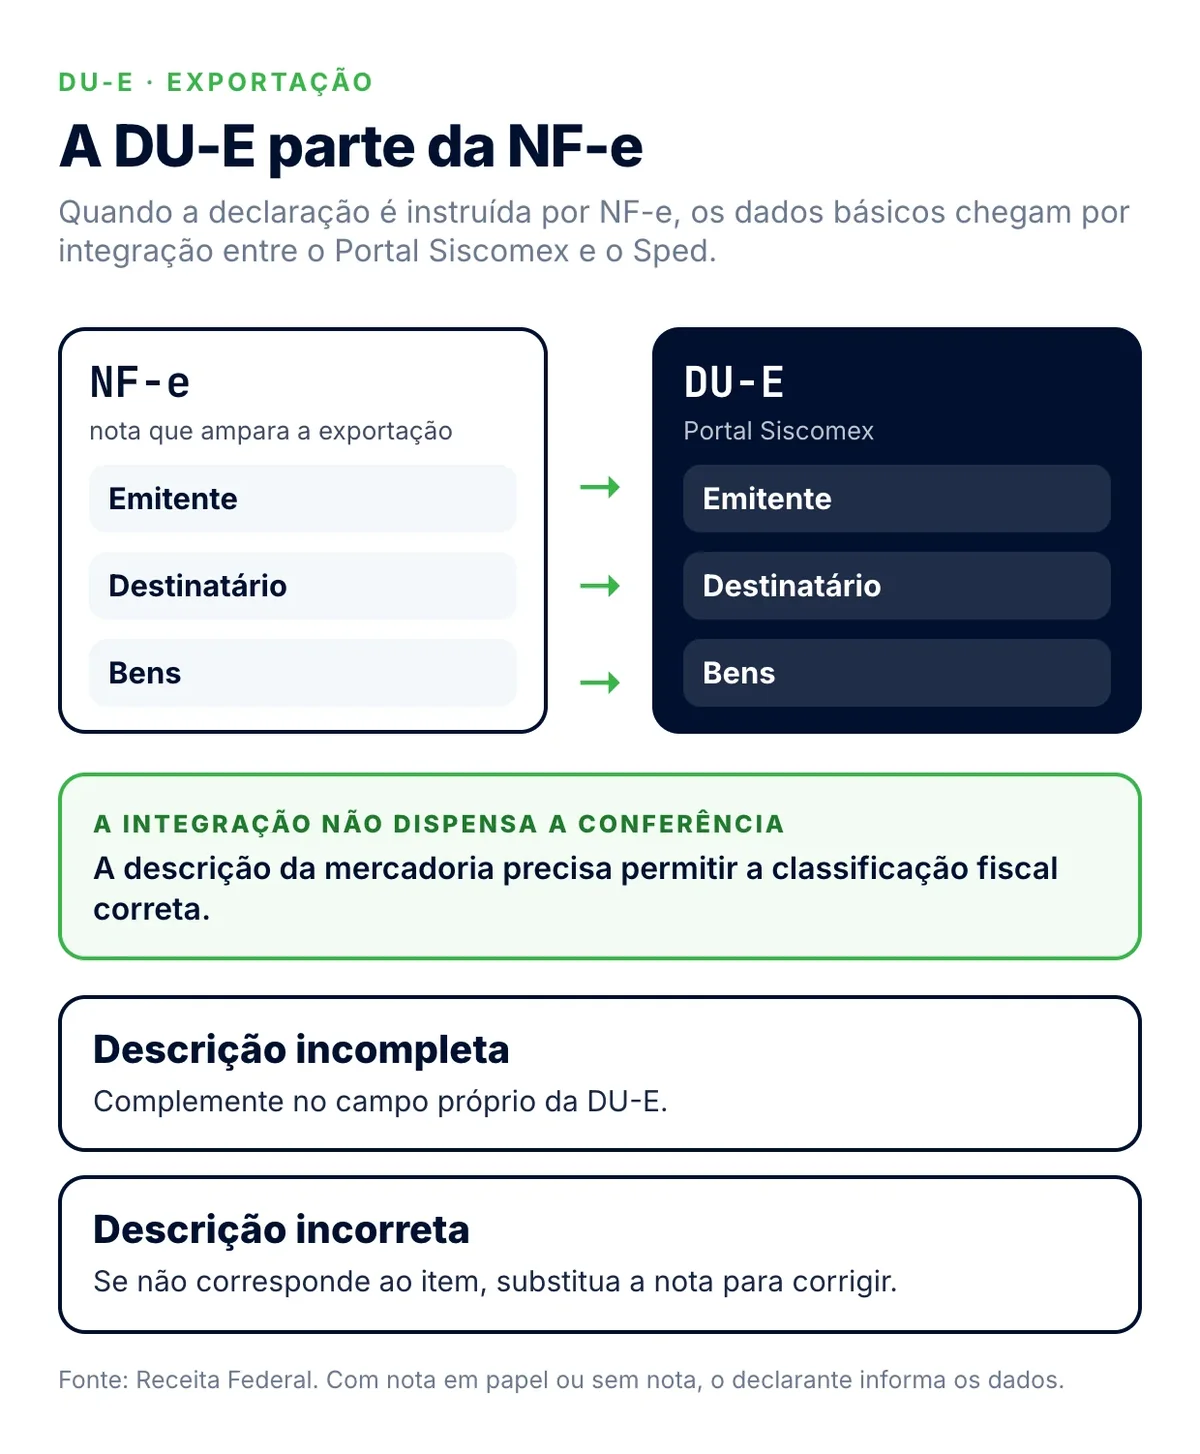
A DU-E tem como base a nota fiscal que ampara a exportação, exceto nas hipóteses em que a legislação dispensa esse documento. Quando a declaração é instruída por NF-e, os dados básicos de identificação do emitente, do destinatário e dos bens são obtidos por integração entre o Portal Siscomex e o Sistema Público de Escrituração Digital (Sped), segundo a Receita Federal.
A integração não elimina a necessidade de conferir as informações. A Receita Federal orienta que a descrição da mercadoria na DU-E deve permitir a correta classificação fiscal. Se a descrição importada da NF-e estiver incompleta, há campo para complementá-la; se estiver incorreta e não corresponder ao item, a orientação oficial indica a necessidade de substituir a nota para corrigir a descrição.
Nas hipóteses de exportação com nota fiscal em papel ou sem nota fiscal, os dados necessários à elaboração devem ser fornecidos pelo declarante, conforme a situação. Consulte a orientação oficial para verificar o procedimento aplicável à operação.
Etapas da DU-E até a averbação
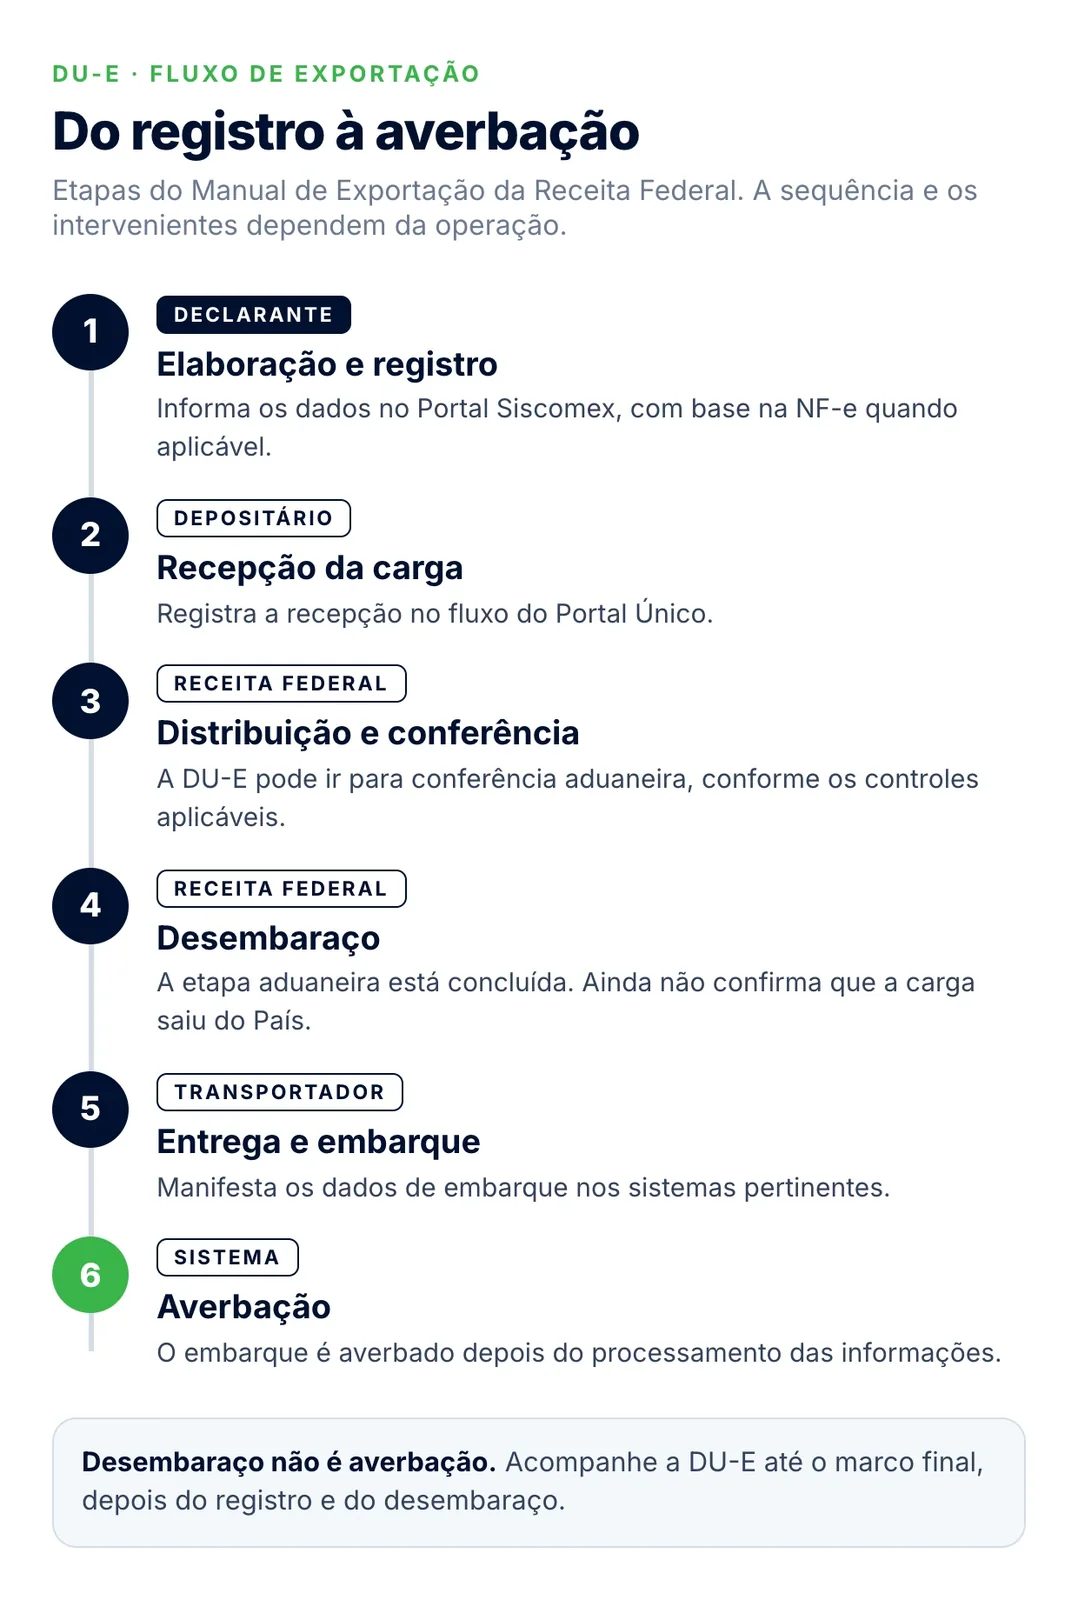
O fluxo oficial não se resume ao registro. O Manual de Exportação da Receita Federal apresenta etapas que incluem elaboração da DU-E, recepção da carga, distribuição para conferência, desembaraço, entrega da carga, manifestação dos dados de embarque, registro da carga completamente exportada e averbação. A sequência e os intervenientes dependem da operação.
| Etapa | O que ocorre | Referência operacional |
|---|---|---|
| Elaboração e registro | O declarante informa os dados da operação no Portal Siscomex, com base na NF-e quando aplicável. | Identificar quem apresenta a declaração e conferir se os dados correspondem à operação. |
| Recepção da carga | O depositário registra a recepção conforme o fluxo do Portal Único. | Alinhar a localização e a identificação da carga com os responsáveis pelo recinto. |
| Distribuição e conferência | A DU-E pode ser distribuída para conferência aduaneira, conforme os controles aplicáveis. | Acompanhar pendências e encaminhar divergências ao responsável pela declaração. |
| Desembaraço | A Receita Federal registra o desembaraço quando a etapa aduaneira é concluída. | Distinguir o desembaraço da confirmação de que a carga saiu do País. |
| Entrega e embarque | A carga segue o fluxo aplicável; o transportador manifesta os dados de embarque nos sistemas pertinentes. | Confirmar quem comunica os eventos de embarque conforme o modal e a operação. |
| Averbação | O sistema averba o embarque após o processamento das informações pertinentes. | Acompanhar o marco posterior ao registro e ao desembaraço. |
Consulte o Manual de Exportação da Receita Federal para ver o fluxo e as orientações por etapa. O manual oficial sobre a DU-E detalha a definição, a elaboração e sua relação com a NF-e.
Na prática do agente de carga
O agente de carga coordena informações logísticas e a programação do embarque com os demais participantes. A DU-E integra esse fluxo, mas não substitui os documentos de transporte nem transfere automaticamente ao agente a responsabilidade do declarante.
Na rotina, vale confirmar quem registrará a DU-E, qual NF-e ampara a exportação quando aplicável e como os dados da carga aparecem nos documentos usados pelos intervenientes. Também é útil acompanhar a localização e a recepção da carga, as pendências comunicadas pelo responsável pela declaração e a manifestação dos dados de embarque.
Entre os pontos que podem gerar retrabalho estão divergências entre dados da carga e documentos recebidos, alterações de embarque que não chegam a todos os responsáveis e falta de alinhamento sobre a recepção da carga ou a comunicação dos eventos posteriores ao desembaraço. A consequência depende da operação e da regra aplicável; não há prazo ou penalidade única que se possa atribuir a toda ocorrência. Para exigências e consequências específicas, consulte a Receita Federal.
O HeadCargo informa que seu módulo operacional permite controlar etapas de importação e exportação com prazos, tarefas configuráveis, mensagens e central de documentos. Veja a página de gestão operacional do HeadCargo.
Perguntas frequentes sobre DU-E
O que significa DU-E?
DU-E significa Declaração Única de Exportação. É o documento eletrônico do Portal Único Siscomex que reúne informações da operação e serve de base ao despacho aduaneiro de exportação.
A DU-E é feita a partir da NF-e?
Quando a operação é amparada por NF-e, a declaração usa como base a nota e recebe por integração dados básicos do emitente, do destinatário e dos bens. A legislação prevê hipóteses em que a nota fiscal é dispensada; consulte a orientação oficial aplicável ao caso.
Quem pode elaborar a DU-E?
O declarante ou seu representante pode formular a declaração no Portal Siscomex, observadas as regras de habilitação e representação aplicáveis à operação.
Registro da DU-E e averbação são a mesma etapa?
Não. O registro ocorre na elaboração da declaração. A averbação é posterior e integra o fluxo de confirmação do embarque com base nas informações processadas pelo sistema.
O agente de carga sempre registra a DU-E?
Não. O registro cabe ao declarante ou a seu representante, conforme as regras aplicáveis. O papel do agente deve ser identificado no fluxo específico, sem presumir que ele seja responsável pela declaração.
Onde consultar as etapas oficiais da DU-E?
Consulte o Manual de Exportação da Receita Federal, que apresenta as etapas do fluxo no Portal Único.
Para conhecer como o HeadCargo organiza etapas, prazos e documentos da operação, solicite uma demonstração gratuita do sistema.
Equipe HeadSoft