Drawback é um regime aduaneiro especial que permite suspender ou isentar tributos incidentes na aquisição de insumos empregados ou consumidos na industrialização de produtos exportados. A empresa beneficiária vincula esses insumos à operação de exportação e precisa cumprir as condições do ato concessório e da legislação aplicável.
Para o agente de carga, entender essa relação ajuda a organizar documentos e marcos do embarque. Coordenar o transporte, por si só, não torna o agente beneficiário do regime.
Como funciona o drawback
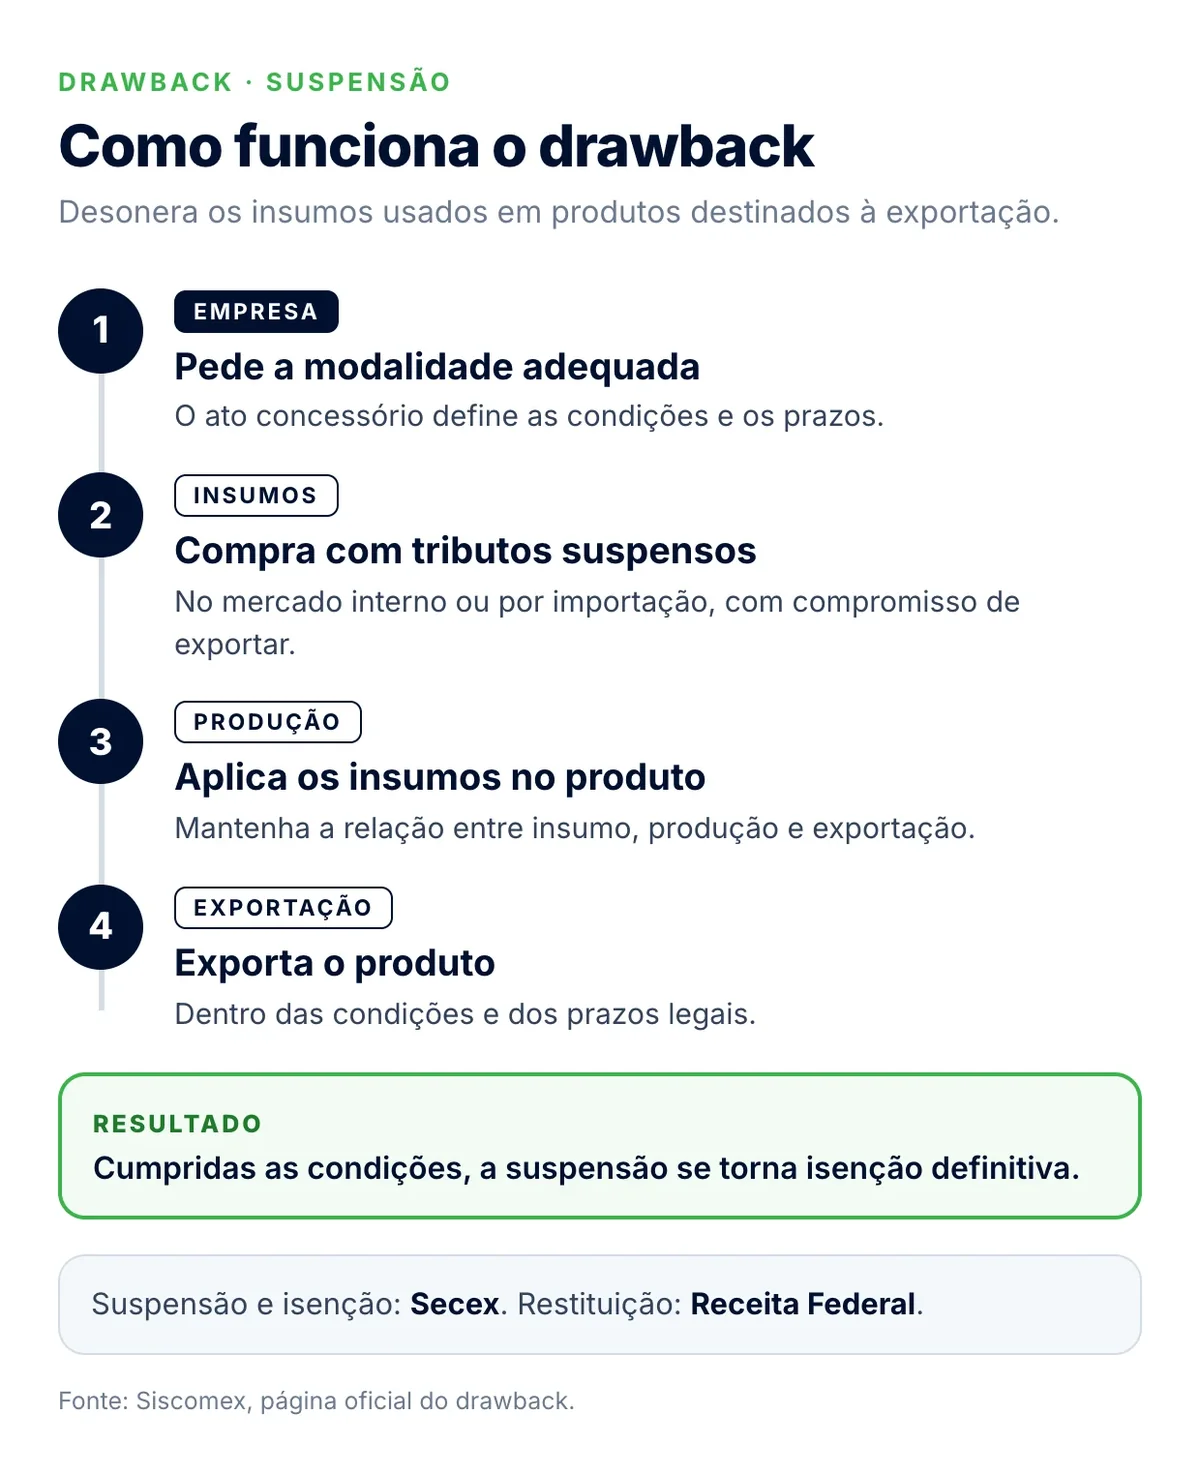
O drawback busca desonerar insumos usados em produtos destinados à exportação. A empresa solicita a modalidade adequada e mantém a relação entre os insumos, sua aplicação na produção e a exportação correspondente. Na suspensão, a empresa assume o compromisso de exportar os bens produzidos com os insumos adquiridos ao amparo do regime. Cumpridas as condições e os prazos legais, a suspensão se torna isenção definitiva.
O Siscomex informa que a suspensão e a isenção são administradas pela Secretaria de Comércio Exterior (Secex). A restituição é de competência da Receita Federal. O desenho da operação, os documentos exigidos e o tratamento tributário dependem da modalidade, do ato concessório e das regras vigentes. Consulte a página oficial de drawback do Siscomex e os manuais correspondentes antes de estruturar um pedido.
Quais são as modalidades de drawback
| Modalidade | Quando se aplica | Ponto de atenção |
|---|---|---|
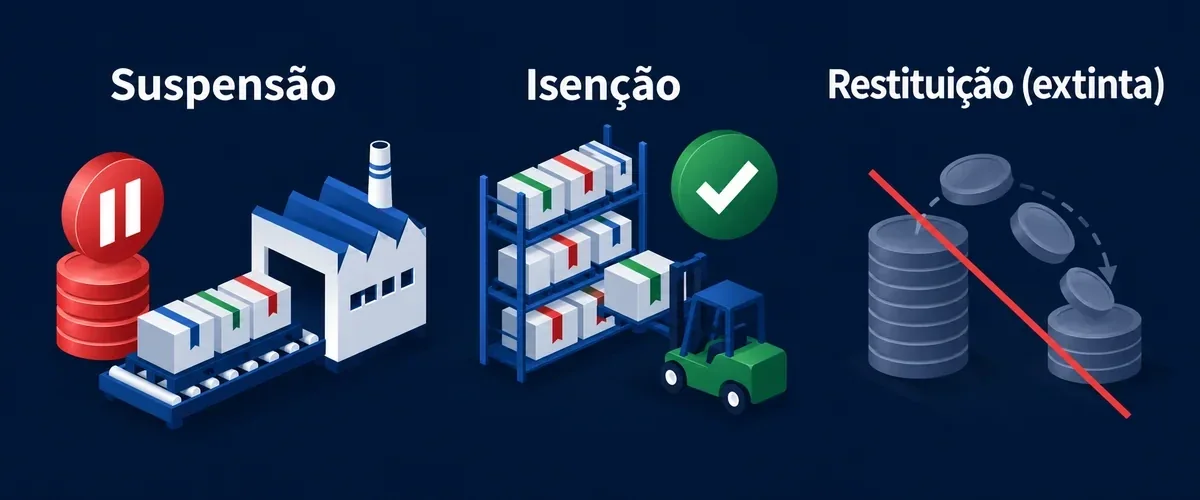
| Suspensão | Na aquisição, no mercado interno ou por importação, de mercadorias para emprego ou consumo na produção de bem a exportar. | A empresa assume compromisso de exportação e deve cumprir as condições e os prazos aplicáveis ao ato. |
| Isenção | Na reposição de estoque de mercadoria equivalente à empregada ou consumida em produto já exportado. | A reposição deve observar as regras de equivalência e os registros exigidos. |
| Restituição | Prevê a restituição de tributos pagos na importação de insumo utilizado na produção de bem exportado. | O Siscomex informa que, na prática, essa modalidade está extinta; o regime compreende atualmente suspensão e isenção. |
As descrições resumem a orientação institucional do Siscomex. Não substituem a análise dos tributos alcançados em cada operação nem a leitura das normas e do manual aplicáveis.
Quem pode usar o drawback
O regime se destina à empresa cuja operação se enquadra nas atividades admitidas e que consegue vincular os insumos empregados ou consumidos à produção de bens exportados. O Siscomex descreve operações elegíveis de industrialização, como transformação, beneficiamento, montagem, renovação ou reacondicionamento, além de outras hipóteses previstas nas regras oficiais.
O agente de carga não se torna beneficiário por contratar frete, emitir documentos de transporte ou acompanhar o embarque. Seu papel pode incluir a coordenação logística e documental entre exportador, despachante, transportadores e demais participantes. A empresa interessada deve validar o enquadramento e os requisitos do ato com sua área fiscal ou aduaneira e consultar os canais oficiais.
Como pedir e comprovar a exportação
O pedido e o acompanhamento são feitos nos sistemas indicados pelo Siscomex para cada modalidade. A página oficial disponibiliza os sistemas de Drawback Suspensão Integrado e Drawback Isenção e os respectivos manuais. Confira a documentação vigente antes de iniciar o processo.
- Defina a operação elegível. Identifique o produto a exportar, os insumos envolvidos e a relação entre eles. Confirme o enquadramento nas regras da modalidade.
- Escolha a modalidade. Suspensão e isenção se aplicam em momentos diferentes: compromisso de exportar após a aquisição ou reposição de mercadoria equivalente após exportação anterior.
- Registre e acompanhe o ato concessório. Use o sistema oficial correspondente e consulte o manual para preencher os dados e acompanhar exigências ou alterações.
- Associe os documentos previstos. Mantenha consistentes os registros de aquisição, produção e exportação. Consulte o manual para saber quais documentos vincular e como tratar divergências.
- Verifique o cumprimento antes do encerramento. Compare os dados dos documentos associados e trate pendências pelo procedimento oficial.
Não há um prazo genérico aplicável a todos os atos. Validade, eventual prorrogação e comprovação dependem da modalidade, do ato concessório e da legislação vigente. Consulte as perguntas frequentes oficiais do Siscomex e o manual vigente.
Quando o drawback pode compensar
O regime merece análise quando a empresa exporta produtos que incorporam insumos importados ou adquiridos no mercado interno e consegue controlar a relação entre compras, produção e exportação. A decisão envolve tanto os tributos potencialmente alcançados quanto o esforço de enquadramento, os registros, o acompanhamento do ato e o risco de descumprir compromissos.
Uma avaliação interna pode usar a fórmula: resultado estimado = tributos elegíveis evitados ou recuperados − custos de conformidade − custo esperado de pendências ou descumprimento. Os valores devem vir dos dados da empresa e passar por validação fiscal. Sem o enquadramento e os valores da operação, não é possível afirmar que o drawback compensa.
Na prática do agente de carga
O agente pode organizar os eventos logísticos e manter acessíveis os documentos do embarque para consulta da empresa beneficiária e de seus assessores. Isso inclui conferir a coerência entre instruções, HBL ou AWB, documentos comerciais e informações recebidas do exportador. Esses documentos, isoladamente, não comprovam o cumprimento do ato concessório.
Um fluxo operacional começa pela identificação de que o embarque está relacionado a uma operação sob drawback. A equipe mantém os registros e marcos de transporte organizados e comunica divergências ou alterações que possam afetar a trilha documental. A empresa beneficiária e seu responsável aduaneiro confirmam quais registros devem ser associados no sistema oficial.
Entre os erros comuns estão tratar suspensão e isenção como sinônimos, associar o benefício ao frete em vez de aos insumos elegíveis, presumir que o agente é titular do regime e deixar divergências de quantidade, valor ou identificação para o encerramento. Definir quem responde pelo ato, quem valida o enquadramento e quem mantém cada documento ajuda a reduzir esse risco operacional.
Para contextualizar a documentação do transporte aéreo, consulte o guia da HeadSoft sobre AWB no comércio exterior.
Perguntas frequentes
Drawback é um benefício para qualquer importador?
Não. O regime está vinculado a operações e insumos relacionados à produção de bens exportados e depende do enquadramento e do cumprimento das regras. A empresa deve confirmar sua elegibilidade nos canais e manuais oficiais.
Qual é a diferença entre drawback suspensão e isenção?
Na suspensão, os tributos incidentes sobre insumos elegíveis ficam suspensos enquanto a empresa assume o compromisso de exportar o produto correspondente. Na isenção, a empresa pode repor mercadoria equivalente à empregada ou consumida em produto previamente exportado, conforme as regras da modalidade.
O drawback restituição ainda é usado?
O Siscomex informa que a restituição está, na prática, extinta. A página oficial descreve o regime atualmente pelas modalidades suspensão e isenção.
O agente de carga pode solicitar o drawback pelo exportador?
O agente pode apoiar a coordenação documental e logística, mas essa atividade não o torna automaticamente beneficiário ou responsável pelo ato concessório. A empresa exportadora e seus representantes devem definir responsabilidades conforme os procedimentos oficiais.
Como comprovar que a exportação cumpriu o ato concessório?
A comprovação depende da modalidade, dos dados do ato e dos documentos exigidos pelo sistema. Consulte o manual oficial vigente para associar e conferir os documentos de aquisição e exportação. Trate divergências segundo as orientações do Siscomex.
Qual é o prazo do drawback?
Não há um prazo único aplicável a todo drawback. A validade e as possibilidades de prorrogação dependem da modalidade, do ato concessório e das normas vigentes. Verifique o ato e a orientação oficial antes de planejar a operação.
Fontes oficiais e aprofundamento
- Siscomex: drawback, modalidades, sistemas e legislação.
- Siscomex: perguntas frequentes sobre drawback.
- Manual do Siscomex Drawback Suspensão Integrado, 6ª edição.
- Manual do Siscomex Drawback Isenção, 3ª edição.
Se sua equipe de Comex precisa centralizar o acompanhamento operacional dos embarques, conheça o HeadCargo em uma demonstração gratuita.
Assinatura: Equipe HeadSoft